Fermer le menu
  • À la une
  • Comptabilité
  • Création d’entreprise
  • Droit social
  • Fiscalité
  • Juridique
L’Expertise ComptableL’Expertise Comptable
  • À la une
  • Comptabilité
    Ce que couvre vraiment la mission d’un expert-comptable
    Comptabilité

    Ce que couvre vraiment la mission d’un expert-comptable

    24 octobre 2026
    Suivre les grosses dépenses pour protéger sa trésorerie
    Comptabilité

    Suivre les grosses dépenses pour protéger sa trésorerie

    11 octobre 2026
    Bénéfice ne veut pas dire trésorerie disponible pour investir
    Comptabilité

    Bénéfice ne veut pas dire trésorerie disponible pour investir

    10 octobre 2026
    Facturation électronique : préparer l’entreprise aux échéances de 2026 et 2027
    Comptabilité

    Facturation électronique : préparer l’entreprise aux échéances de 2026 et 2027

    30 août 2026
    Comment piloter efficacement sa trésorerie avec les conseils d’experts ?
    Comptabilité

    Comment piloter efficacement sa trésorerie avec les conseils d’experts ?

    10 août 2026
  • Création d’entreprise
    Le capital social doit être déposé avant l’immatriculation, sur un compte bloqué
    Création d'entreprise

    Le capital social doit être déposé avant l’immatriculation, sur un compte bloqué

    27 octobre 2026
    Créer une entreprise : ordonner le statut, le capital et le compte bancaire
    Création d'entreprise

    Créer une entreprise : ordonner le statut, le capital et le compte bancaire

    1 septembre 2026
    Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?
    Création d'entreprise

    Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?

    22 décembre 2025
    Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra
    Création d'entreprise

    Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra

    3 octobre 2025
    En quoi est-il précieux pour une entreprise de créer un tableau de bord RH ?
    Création d'entreprise

    En quoi est-il précieux pour une entreprise de créer un tableau de bord RH ?

    10 juin 2022
  • Fiscalité
    Embaucher un salarié peut faire renaître la CFE pour un artisan exonéré
    Fiscalité

    Embaucher un salarié peut faire renaître la CFE pour un artisan exonéré

    18 octobre 2026
    Comment gérer les aspects comptables et fiscaux des acquisitions d’actifs immobiliers ?
    Fiscalité

    Comment gérer les aspects comptables et fiscaux des acquisitions d’actifs immobiliers ?

    29 juin 2026
    Comment l’expert comptable participe-t-il à l’optimisation fiscale des entreprises ?
    Fiscalité

    Comment l’expert comptable participe-t-il à l’optimisation fiscale des entreprises ?

    23 mars 2026
    Comment optimiser sa fiscalité locale selon un expert comptable ?
    Fiscalité

    Comment optimiser sa fiscalité locale selon un expert comptable ?

    9 mars 2026
    La fiscalité immobilière : les conseils de l’expert comptable font-ils la différence ?
    Fiscalité

    La fiscalité immobilière : les conseils de l’expert comptable font-ils la différence ?

    26 janvier 2026
  • Juridique
    Un attestation périmée peut suffire à écarter votre candidature
    Juridique

    Un attestation périmée peut suffire à écarter votre candidature

    20 octobre 2026
    Comment enregistrer son entreprise aux Etats-Unis ?
    Création d'entreprise

    Comment enregistrer son entreprise aux Etats-Unis ?

    20 septembre 2020
    Les modifications que peut subir une entreprise
    Juridique

    Les modifications que peut subir une entreprise

    20 avril 2020
    Bien choisir le statut de son entreprise
    Création d'entreprise

    Bien choisir le statut de son entreprise

    31 juillet 2019
    Les avantages d’un logiciel de devis et de facturation pour les artisans et les professionnels du BTP
    Comptabilité

    Les avantages d’un logiciel de devis et de facturation pour les artisans et les professionnels du BTP

    3 juin 2019
  • Plus
    • Droit social
L’Expertise ComptableL’Expertise Comptable
Accueil › Création d'entreprise › Le capital social doit être déposé avant l’immatriculation, sur un compte bloqué

Le capital social doit être déposé avant l’immatriculation, sur un compte bloqué

Libre dans la plupart des sociétés, le capital social se calibre selon les besoins de démarrage, les exigences de la banque et les partenaires.
Rachid Zeroual Par Rachid Zeroual
Publié le 27 octobre 2026 3 min de lecture
Le capital social doit être déposé avant l’immatriculation, sur un compte bloqué
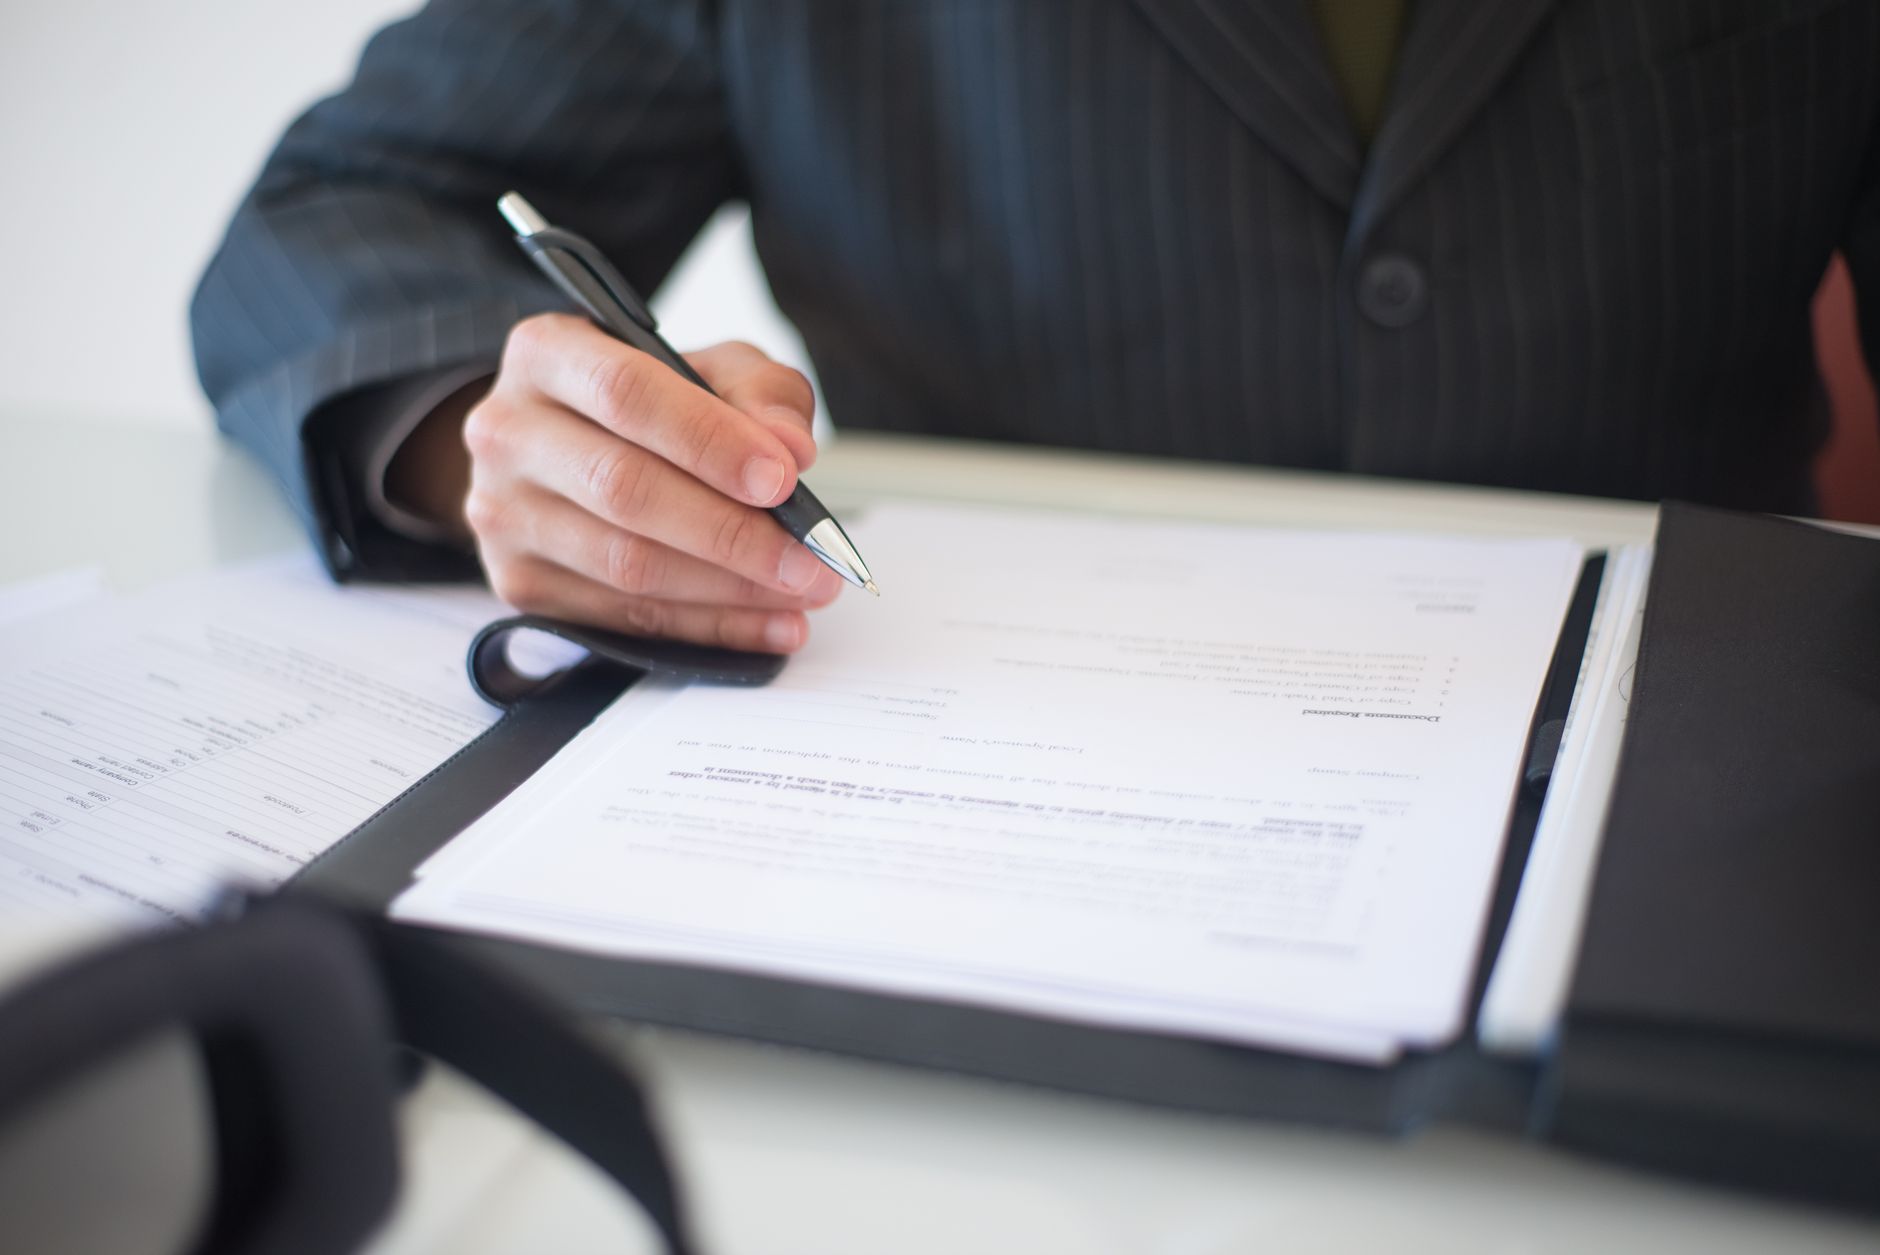
Une personne en costume s’apprête à signer des documents posés dans un porte-documents sur un bureau.

En bref

  • Dans la plupart des sociétés, aucun capital minimum n’est imposé ; les SA et SCA exigent 37 000 €.
  • Trois types d’apports existent, mais l’apport en industrie n’entre pas dans le capital.
  • Le capital se dépose sur un compte bloqué avant la signature des statuts.
  • Les banques demandent généralement un apport personnel d’environ 30 % de l’emprunt.

Fixer son capital social, c’est décider de la somme que les fondateurs engagent dans la société dès sa naissance. Selon Bpifrance Création, ce capital correspond à l’ensemble des apports réalisés par les associés ou actionnaires ; en échange, ils reçoivent des parts sociales ou des actions proportionnelles à la valeur de ce qu’ils ont apporté.

Ce que le capital social change concrètement

Le montant du capital doit obligatoirement figurer dans les statuts. Il n’est pas figé : il peut être augmenté ou réduit en cours de vie sociale, selon les besoins de la société.

Sur le plan comptable, il est inscrit au passif du bilan, comme une dette à long terme de la société envers ses associés ou actionnaires. Sur le plan des pouvoirs, il détermine les droits de vote aux assemblées générales ordinaires et extraordinaires, ainsi que la part de dividendes revenant à chacun, proportionnelle à sa participation.

Numéraire, nature, industrie : trois façons d’apporter

Type d’apport Contenu Particularité
Numéraire De l’argent Le plus fréquent, le moyen le plus simple d’obtenir rapidement des liquidités
En nature Immeuble, machine, brevet, fonds de commerce Un commissaire aux apports est parfois nécessaire pour une évaluation précise
En industrie Connaissances techniques, travail, services Exclu du capital social, mais donne des parts ou actions pour voter et partager les bénéfices

Les planchers légaux selon la forme juridique

Pour les EURL, SARL, SASU, SAS, SCS et sociétés civiles, la loi n’impose aucun minimum : les statuts fixent librement le montant. Les SA et SCA font exception. Deux sociétés coopératives ont leurs propres règles.

37 000 €minimum pour une SA ou une SCA
18 500 €minimum pour une Scop ou une SCIC en SA
30 €minimum pour une Scop en SARL ou SAS

Une SCIC constituée en SARL ou en SAS n’a, elle, aucun minimum à respecter.

Calibrer le montant sans se tromper

La liberté de choix n’est pas sans risque : le montant doit couvrir les besoins de trésorerie tout en rassurant les créanciers. Plusieurs repères aident à trancher.

  • Les premières dépenses. Un plan de financement initial permet d’estimer ce qu’il faut pour démarrer sans compromettre le développement.
  • La crédibilité. Un capital trop faible peut poser problème pour un marché public ou face aux fournisseurs, qui pourraient y lire un manque de confiance des associés dans leur projet.
  • Le financement bancaire. La banque peut exiger un apport personnel, généralement équivalent à 30 % du montant emprunté. Un capital faible restreint les chances d’emprunt ou impose des garanties plus lourdes, comme une caution personnelle.
  • Le contexte du projet. Responsabilité des associés en cas de dettes, milieu d’évolution de la société, investissements nécessaires, recours ou non à l’emprunt, image auprès des partenaires.

Déposer le capital avant l’immatriculation

Le dépôt intervient avant la signature des statuts, donc avant l’immatriculation, sur un compte bloqué ouvert auprès d’une banque ou d’un notaire. Selon la forme juridique, seule une partie du capital peut être versée au départ ; le reste est libéré dans un délai prévu.

  1. Ouvrir le compte bloqué auprès d’une banque ou d’un notaire.
  2. Verser le capital par chèque ou virement, plus rarement en espèces, par le dirigeant ou une personne mandatée par la société.
  3. Fournir la pièce d’identité de chaque associé ou actionnaire.
  4. Signer les statuts, puis procéder à l’immatriculation.

Cette séquence s’inscrit dans l’ordre général des formalités de création, que détaille notre article sur le statut, le capital et le compte bancaire.

Photo : Kampus Production / Pexels
SujetsapportsBpifrance Créationcapital socialcréation d'entreprisedépôt du capitalstatuts
Rachid Zeroual

Comptabilité, fiscalité, juridique, droit social et création d’entreprise

Rachid Zeroual

Rachid Zeroual a été gestionnaire de paie puis juriste en droit social dans un groupe de distribution. Il suit la fiscalité des entreprises, le droit des sociétés et le droit social, en particulier les changements de règles en cours d'année. Il court le marathon de Paris chaque année depuis 2019.

Dernières publications

  1. Filmer un vestiaire de salariés est interdit, ce que risque l’employeur18 octobre 2026
  2. Comment intégrer les filiales étrangères dans l’expertise comptable ?3 août 2026
  3. Pourquoi l’expert comptable est-il l’interlocuteur privilégié des banques ?27 juillet 2026
  4. Comment contrôler les coûts et la qualité des prestations en externalisation comptable ?20 juillet 2026
  5. Comment gérer efficacement les coûts de structure : enjeux et méthodes comptables ?13 juillet 2026

Poursuivre la lecture

Vous aimerez aussi

Créer une entreprise : ordonner le statut, le capital et le compte bancaire

Créer une entreprise : ordonner le statut, le capital et le compte bancaire

1 septembre 2026
Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?

Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?

22 décembre 2025
Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra

Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra

3 octobre 2025
L’Expertise Comptable

Un média d’information, jamais un cabinet

Nos rubriques

Comptabilité Création d'entreprise Fiscalité Juridique Droit social

Le site

Présentation↗ La rédaction↗ Engagements éditoriaux↗ Contact↗

Éditeurs, cabinets et services aux entreprises

Présentez une solution à des lecteurs qui gèrent des comptes.

Le média étudie les campagnes d’éditeurs de logiciels comptables, de cabinets, d’organismes de formation, de banques et de prestataires de gestion.

Voir les offres→

© 2026 L’Expertise Comptable

Politique de confidentialité Mentions légales

Tapez le texte ci-dessus et appuyez sur la touche Entrer pour effectuer la recherche. Appuyez sur Esc pour annuler.

À propos des cookies sur ce site

Ce site dépose des cookies nécessaires à son fonctionnement. D’autres cookies, soumis à votre accord, permettent de mesurer l’audience et de diffuser de la publicité. Votre choix est conservé six mois.

En savoir plus sur les cookies
Cookies techniques Nécessaires au fonctionnement du site, ils ne peuvent pas être désactivés. Toujours actifs