Fermer le menu
  • À la une
  • Comptabilité
  • Création d’entreprise
  • Droit social
  • Fiscalité
  • Juridique
L’Expertise ComptableL’Expertise Comptable
  • À la une
  • Comptabilité
    Suivre les grosses dépenses pour protéger sa trésorerie
    Comptabilité

    Suivre les grosses dépenses pour protéger sa trésorerie

    11 octobre 2026
    Bénéfice ne veut pas dire trésorerie disponible pour investir
    Comptabilité

    Bénéfice ne veut pas dire trésorerie disponible pour investir

    10 octobre 2026
    Facturation électronique : préparer l’entreprise aux échéances de 2026 et 2027
    Comptabilité

    Facturation électronique : préparer l’entreprise aux échéances de 2026 et 2027

    30 août 2026
    Comment piloter efficacement sa trésorerie avec les conseils d’experts ?
    Comptabilité

    Comment piloter efficacement sa trésorerie avec les conseils d’experts ?

    10 août 2026
    Comment intégrer les filiales étrangères dans l’expertise comptable ?
    Comptabilité

    Comment intégrer les filiales étrangères dans l’expertise comptable ?

    3 août 2026
  • Création d’entreprise
    Créer une entreprise : ordonner le statut, le capital et le compte bancaire
    Création d'entreprise

    Créer une entreprise : ordonner le statut, le capital et le compte bancaire

    1 septembre 2026
    Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?
    Création d'entreprise

    Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?

    22 décembre 2025
    Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra
    Création d'entreprise

    Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra

    3 octobre 2025
    En quoi est-il précieux pour une entreprise de créer un tableau de bord RH ?
    Création d'entreprise

    En quoi est-il précieux pour une entreprise de créer un tableau de bord RH ?

    10 juin 2022
    La menace sans cesse croissante de la cybercriminalité
    Création d'entreprise

    La menace sans cesse croissante de la cybercriminalité

    2 décembre 2021
  • Fiscalité
    Comment gérer les aspects comptables et fiscaux des acquisitions d’actifs immobiliers ?
    Fiscalité

    Comment gérer les aspects comptables et fiscaux des acquisitions d’actifs immobiliers ?

    29 juin 2026
    Comment l’expert comptable participe-t-il à l’optimisation fiscale des entreprises ?
    Fiscalité

    Comment l’expert comptable participe-t-il à l’optimisation fiscale des entreprises ?

    23 mars 2026
    Comment optimiser sa fiscalité locale selon un expert comptable ?
    Fiscalité

    Comment optimiser sa fiscalité locale selon un expert comptable ?

    9 mars 2026
    La fiscalité immobilière : les conseils de l’expert comptable font-ils la différence ?
    Fiscalité

    La fiscalité immobilière : les conseils de l’expert comptable font-ils la différence ?

    26 janvier 2026
    L’expert comptable : un expert en TVA intracommunautaire ?
    Fiscalité

    L’expert comptable : un expert en TVA intracommunautaire ?

    24 novembre 2025
  • Juridique
    Comment enregistrer son entreprise aux Etats-Unis ?
    Création d'entreprise

    Comment enregistrer son entreprise aux Etats-Unis ?

    20 septembre 2020
    Les modifications que peut subir une entreprise
    Juridique

    Les modifications que peut subir une entreprise

    20 avril 2020
    Bien choisir le statut de son entreprise
    Création d'entreprise

    Bien choisir le statut de son entreprise

    31 juillet 2019
    Les avantages d’un logiciel de devis et de facturation pour les artisans et les professionnels du BTP
    Comptabilité

    Les avantages d’un logiciel de devis et de facturation pour les artisans et les professionnels du BTP

    3 juin 2019
    Comment enregistrer une entreprise aux Philippines ?
    Juridique

    Comment enregistrer une entreprise aux Philippines ?

    27 mai 2019
  • Plus
    • Droit social
L’Expertise ComptableL’Expertise Comptable
Accueil › Création d'entreprise › Créer une entreprise : ordonner le statut, le capital et le compte bancaire
Création d'entreprise

Créer une entreprise : ordonner le statut, le capital et le compte bancaire

Pour une société, les statuts, le dépôt du capital et l’immatriculation doivent être préparés avec le compte bancaire dédié qui permet d’obtenir l’attestation requise.
Hélène Bourgeois Par Hélène Bourgeois
Publié le 1 septembre 2026 Mis à jour le 3 septembre 2026 5 min de lecture
Créer une entreprise : ordonner le statut, le capital et le compte bancaire
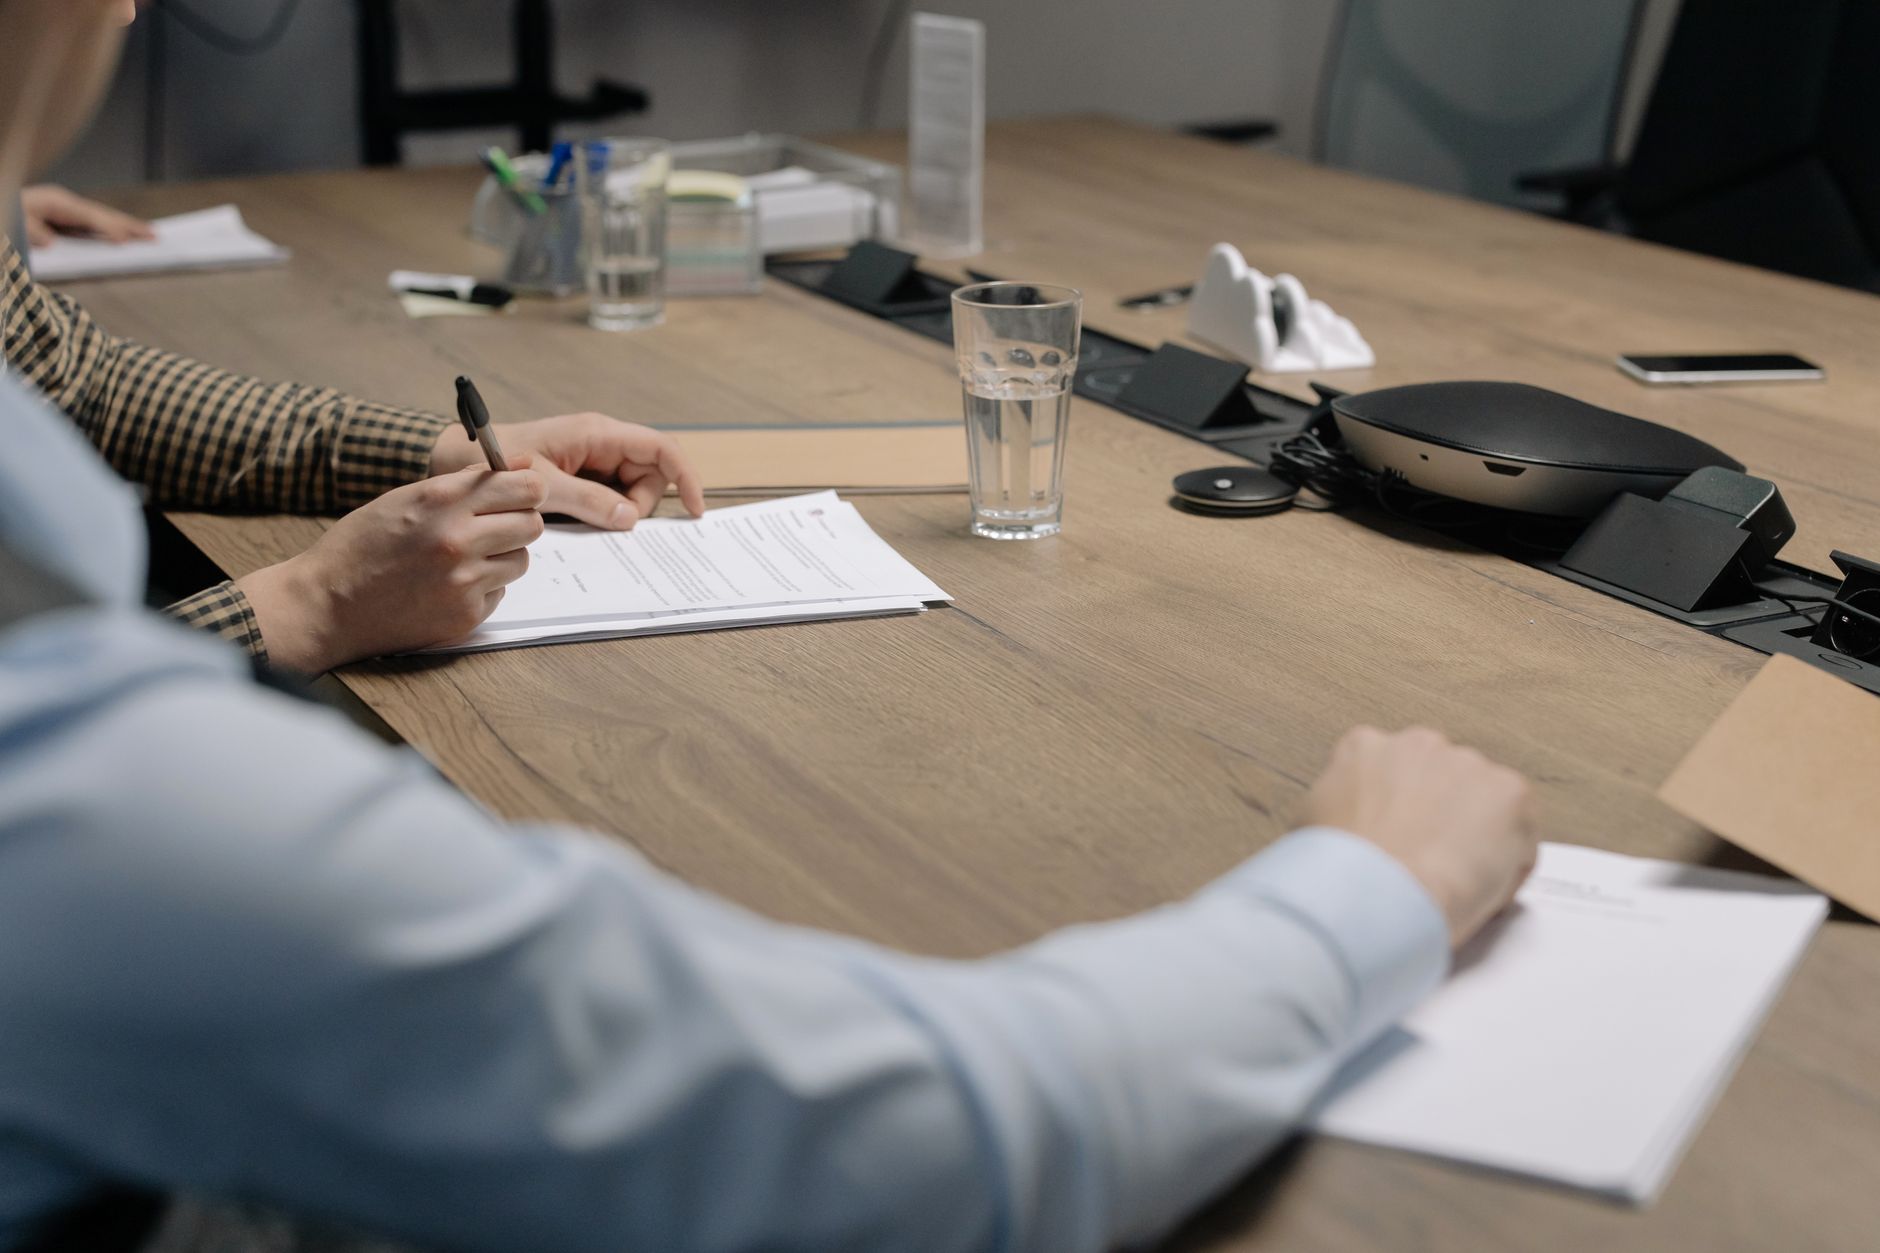
Cadre professionnel d'une réunion d'affaires avec des personnes signant des documents sur une table de conférence. Cette photographie accompagne l’article « Créer une entreprise: ordonner le statut, le capital et le compte bancaire ».

Créer une société demande du temps, de l’énergie et de l’organisation, qu’il s’agisse d’une SARL, d’une SAS, d’une SA ou d’une autre forme sociale. Deux actes sont obligatoires pour les sociétés : la rédaction des statuts et le dépôt du capital social. L’ouverture du compte bancaire professionnel mérite également d’être anticipée, car elle est directement liée au dépôt du capital et à l’immatriculation.

En bref

  • Les statuts et le dépôt du capital sont obligatoires pour les sociétés telles que les SARL et les SAS.
  • Un compte dédié permet à la société de déposer son capital et d’obtenir l’attestation nécessaire à son immatriculation.
  • Le choix de la banque, l’ordre des étapes et les justificatifs peuvent provoquer des délais ou des erreurs coûteuses.

Trois formalités à lire ensemble

Les démarches administratives de création comprennent notamment la rédaction des statuts, le dépôt du capital et l’immatriculation. Ces trois formalités sont liées dans le parcours d’une société, sans pour autant remplir la même fonction. Les statuts constituent un acte obligatoire, tandis que le capital doit être déposé et que la société doit ensuite obtenir son immatriculation. Présenter ces opérations ensemble permet de comprendre pourquoi le volet bancaire ne peut pas être traité comme une tâche secondaire.

Le compte dédié au centre du dépôt

Pour une SARL, une SAS ou une SA, un compte dédié à l’activité doit être ouvert. Sans ce compte, la société ne peut pas déposer son capital social ni obtenir l’attestation indispensable à son immatriculation. Le compte est donc un moyen nécessaire à la réalisation du dépôt et à la production de l’attestation attendue pour l’immatriculation. Cette dépendance donne au calendrier bancaire une place concrète dans le calendrier juridique de la création. Reporter l’ouverture revient à exposer le dépôt du capital et l’attestation à un retard qui peut ensuite atteindre l’immatriculation.

Préparer la banque et les justificatifs

La préparation du compte professionnel porte sur trois sujets très concrets : le choix de la banque, l’ordre des étapes et les documents à fournir. Lorsque ces questions sont traitées trop tard, elles peuvent provoquer des délais inutiles, du stress et même des erreurs coûteuses. Le premier réflexe consiste donc à intégrer le compte au planning de création, au lieu d’attendre que le dépôt du capital devienne urgent. Le deuxième consiste à préparer les justificatifs demandés avant le moment où la société doit effectuer son dépôt. Le troisième consiste à choisir la banque assez tôt pour que l’ouverture du compte ne bloque ni le dépôt ni l’attestation. Ces précautions répondent directement aux trois causes de friction identifiées : l’établissement retenu, la séquence des démarches et les pièces nécessaires.

Deux hommes discutant de documents lors d'une réunion d'affaires, se concentrant sur la paperasse.
La préparation du compte dédié précède le dépôt du capital et l’attestation nécessaire à l’immatriculation. Source : Pexels. Photographe : Kampus Production. Licence Pexels.

Vérifier la règle liée au statut

La règle applicable au compte dépend du statut juridique, ce qui interdit de présenter une réponse unique pour toutes les formes d’activité. Dans le périmètre des sociétés citées, la SARL, la SAS et la SA doivent ouvrir un compte dédié à leur activité. Cette obligation doit être expliquée avec sa conséquence pratique : le compte rend possible le dépôt du capital et l’attestation d’immatriculation. Avant d’appliquer une règle bancaire, il faut donc identifier la forme juridique choisie et vérifier les formalités qui lui sont associées. Pour une société, la réponse ne se limite pas à savoir si un compte est utile ; elle concerne la possibilité même d’accomplir le dépôt du capital.

Construire un calendrier lisible

La rubrique Création d’entreprise permet de replacer cette préparation bancaire parmi les autres formalités de constitution d’une société. Un calendrier lisible peut faire apparaître séparément la rédaction des statuts, l’ouverture du compte, le dépôt du capital, l’obtention de l’attestation et l’immatriculation. Cette présentation ne crée pas un ordre nouveau ; elle rend visibles les dépendances déjà établies entre le compte, le dépôt, l’attestation et l’immatriculation. Elle évite surtout d’oublier le volet bancaire lorsque les fondateurs concentrent leur attention sur les statuts et le dossier d’immatriculation. Chaque ligne du calendrier peut être associée aux documents attendus, afin que la préparation des justificatifs accompagne l’avancement des formalités. Le choix de la banque doit y apparaître assez tôt, puisqu’il fait partie des décisions susceptibles de générer des délais ou des erreurs coûteuses.

Éviter un blocage dans la séquence

Un planning qui placerait l’ouverture du compte après le dépôt du capital serait incohérent, puisque le compte dédié est nécessaire à ce dépôt. À l’inverse, prévoir l’ouverture sans préparer les justificatifs laisserait subsister l’une des causes de délai identifiées dans le parcours bancaire. La coordination utile consiste à faire avancer le choix de l’établissement et la préparation des pièces avec les formalités de la société. Ainsi, la rédaction des statuts et le dépôt du capital restent deux obligations distinctes, tandis que le compte permet matériellement d’accomplir le second acte. L’attestation obtenue à la suite du dépôt trouve ensuite sa place dans la démarche d’immatriculation. Cette lecture par dépendances aide à repérer un blocage bancaire avant qu’il ne retarde le reste des démarches administratives.

Relire le parcours avant l’immatriculation

Une vérification finale peut commencer par la forme juridique retenue, car le statut détermine la règle applicable au compte professionnel. Pour une société, elle doit ensuite confirmer que les statuts et le dépôt du capital figurent bien parmi les actes prévus. Elle doit également s’assurer que le compte dédié sera disponible pour recevoir le capital et permettre la délivrance de l’attestation requise. Enfin, elle doit contrôler que le choix de la banque, les étapes et les justificatifs ont été préparés avant qu’ils ne deviennent une source de retard. Cette revue relie les obligations de la société à des décisions opérationnelles simples, sans confondre la rédaction des statuts avec le rôle du compte bancaire. Le point essentiel reste la continuité entre le compte dédié, le dépôt du capital, l’attestation et l’immatriculation. En la rendant visible dès le début du projet, les fondateurs peuvent organiser les démarches obligatoires et limiter les retards liés à la banque ou aux documents.

Photo à la une. Source : Pexels. Photographe : cottonbro studio. Licence Pexels.
Sujetscapital socialcompte professionnelcréation d'entreprisestatut juridique
Hélène Bourgeois

Comptabilité, fiscalité, juridique, droit social et création d’entreprise

Hélène Bourgeois

Hélène Bourgeois a accompagné pendant vingt ans des créateurs d'entreprise dans une chambre consulaire de province. Elle écrit sur la création d'entreprise : choix de la forme juridique, prévisionnel, premières obligations. Elle restaure avec son mari une longère qui leur prend tous leurs week-ends.

Poursuivre la lecture

Vous aimerez aussi

Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?

Comment l’expertise comptable peut-elle jouer un rôle crucial dans la transmission d’entreprise ?

22 décembre 2025
Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra

Une nouvelle ère de la finance dans l’UE : Chaslau Koniukh sur qui s’adaptera et qui disparaîtra

3 octobre 2025
En quoi est-il précieux pour une entreprise de créer un tableau de bord RH ?

En quoi est-il précieux pour une entreprise de créer un tableau de bord RH ?

10 juin 2022
L’Expertise Comptable

Un média d’information, jamais un cabinet

Nos rubriques

Comptabilité Création d'entreprise Fiscalité Juridique Droit social

Le site

Présentation↗ La rédaction↗ Engagements éditoriaux↗ Contact↗

Éditeurs, cabinets et services aux entreprises

Présentez une solution à des lecteurs qui gèrent des comptes.

Le média étudie les campagnes d’éditeurs de logiciels comptables, de cabinets, d’organismes de formation, de banques et de prestataires de gestion.

Voir les offres→

© 2026 L’Expertise Comptable

Politique de confidentialité Mentions légales

Tapez le texte ci-dessus et appuyez sur la touche Entrer pour effectuer la recherche. Appuyez sur Esc pour annuler.

À propos des cookies sur ce site

Ce site dépose des cookies nécessaires à son fonctionnement. D’autres cookies, soumis à votre accord, permettent de mesurer l’audience et de diffuser de la publicité. Votre choix est conservé six mois.

En savoir plus sur les cookies
Cookies techniques Nécessaires au fonctionnement du site, ils ne peuvent pas être désactivés. Toujours actifs